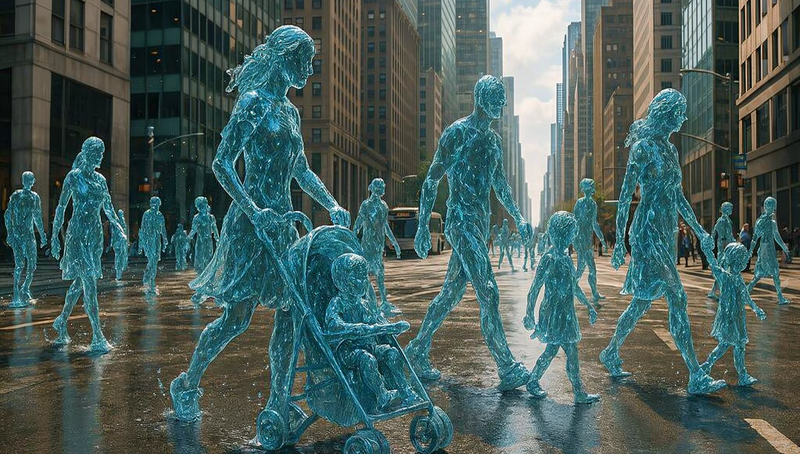
Perché (forse) non comprerai mai una casa: dal Build-to-Rent alla società liquida, quando la flessibilità diventa un obbligo
Facciamo un mutuo in banca per un abitazione e finito di pagare l’ultima rata abbiamo versato 3 volte il costo della casa ……..forse qualcuno ci sta fregando…… 🙁
Toba60
Siamo tra i più ricercati portali al mondo nel settore del giornalismo investigativo capillare ed affidabile e rischiamo la vita per quello che facciamo, ognuno di voi può verificare in prima persona ogni suo contenuto consultando i molti allegati (E tanto altro!) Abbiamo oltre 200 paesi da tutto il mondo che ci seguono, la nostre sedi sono in Italia ed in Argentina, fate in modo che possiamo lavorare con tranquillità attraverso un supporto economico che ci dia la possibilità di poter proseguire in quello che è un progetto il quale mira ad un mondo migliore!
Perché (forse) non comprerai mai una casa: dal Build-to-Rent alla società liquida
Proprio come consigliato dai vostri genitori, avete studiato e trovato lavoro. Eppure, quando iniziate a cercare una casa da acquistare, la realtà è più dura del previsto. Nelle grandi città – che offrono la maggior parte delle opportunità lavorative – i prezzi degli immobili sono altissimi. I mutui richiedono un anticipo importante e rate proibitive.
Insomma, se non potete contare sull’aiuto dei genitori o su un’eredità, l’impresa rischia di diventare quasi impossibile. Invece di diventare proprietari e pianificare nel lungo periodo, sempre più persone – soprattutto giovani sono costrette ad accettare l’instabilità e la precarietà dell’affitto. Questo, già di per sé, è un problema.
Ma ce n’è uno ancora più grande.
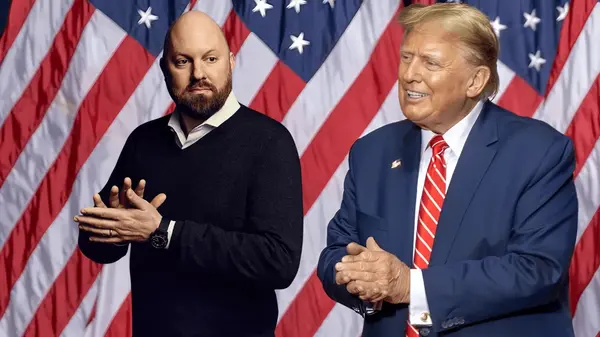
Mentre faticate a comprare la vostra prima casa, alcuni degli investitori più potenti del mondo stanno già tentando di convincerci che nel futuro non sarà più necessario possederne una. Tra loro c’è Marc Andreessen, uno degli uomini più influenti della Silicon Valley, nonché uno dei principali finanziatori di Donald Trump. Oltre a Facebook, Airbnb e OpenAI, Andreessen ha deciso di investire in Flow, società che mira a rivoluzionare il modo in cui abitiamo. Ciò che ci promettono è apparentemente sensato: comprare una casa comporta un impegno troppo gravoso. Comporta, insomma, un grande limite alla nostra libertà.
La soluzione, allora, è semplice: trasformare la casa in un servizio.
Loro costruiscono le case, noi paghiamo un abbonamento per viverci. Ma c’è un paradosso: mentre cercano di convincerci che possedere una casa sia un limite alla nostra libertà, loro investono milioni proprio per diventarne proprietari.
A voi la flessibilità. A loro la proprietà.
Dalla proprietà all’abbonamento: il caso Milano
Immaginate di vivere negli anni Cinquanta o Sessanta del secolo scorso.
Per molte famiglie, il percorso di vita seguiva una traiettoria relativamente semplice. Trovare un lavoro stabile, mettere da parte dei risparmi e, dopo anni, riuscire ad acquistare una casa. Anche nelle grandi città, accumulare patrimonio tramite il lavoro dipendente era un obiettivo raggiungibile. La casa di proprietà non rappresentava soltanto un patrimonio: era la promessa di una vita da costruire, giorno dopo giorno, nello stesso luogo. Tra quelle mura sarebbero cresciuti i figli, sarebbero passate le generazioni, sarebbero nate amicizie e comunità.
Era il luogo in cui mettere radici, con la certezza che qualcosa di ciò che avevamo costruito sarebbe potuto rimanere anche dopo di noi. Oggi, questo stile di vita sta lentamente scomparendo.
Per chi si affaccia al mondo del lavoro senza un solido aiuto della famiglia alle spalle, acquistare una casa nelle grandi città sembra un’impresa impossibile. Il progetto di vita a lungo termine lascia spazio a una successione di contratti d’affitto, traslochi e flessibilità a tempo indeterminato.
Ma, allora, chi è rimasto a comprare le case?
Gli stessi investitori che ci raccontano quanto sia meraviglioso vivere in affitto.
Che ci promettono una vita più libera, dinamica e flessibile. E che, nel frattempo, accumulano miliardi in patrimonio immobiliare. Abbiamo già citato Andreessen e la società americana Flow, ma questa visione del futuro è arrivata anche in Italia.
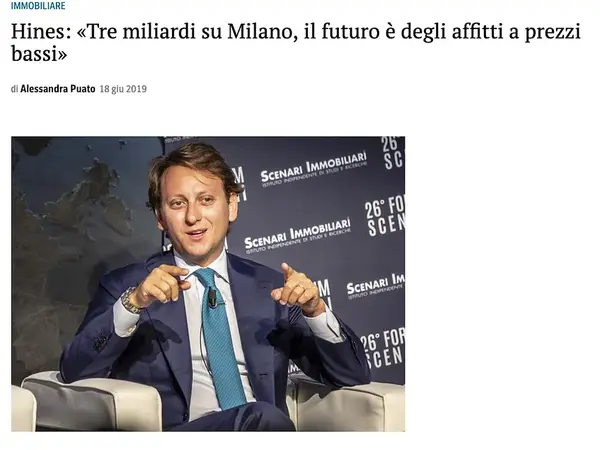
Nel 2021, Mario Abbadessa, allora CEO di Hines Italia, uno dei principali gruppi mondiali di investimenti immobiliari, spiegava al Corriere della Sera la propria idea della casa del futuro.
«Comprare casa rischia di essere troppo vincolante».
Secondo Abbadessa, in un mondo fatto di continui cambiamenti lavorativi e personali, possedere un’abitazione rappresenta un limite alla nostra libertà. La soluzione? Un nuovo modello residenziale, il Build-to-Rent, nel quale gli abitanti pagano un canone mensile per accedere non soltanto alla casa, ma anche a palestre, coworking e servizi condivisi.
Modernità Liquida
«La casa diventerà come l’automobile», dichiarava.
Nel 2022 Hines annunciava un investimento da 850 milioni di euro per realizzare circa 1.400 abitazioni in affitto a Milano, nell’ambito di un piano più ampio da 5.000 unità residenziali.
Un dettaglio, però, è particolarmente significativo.
Nessuna delle nuove abitazioni previste dal piano sarebbe stata messa in vendita.
Gli immobili sarebbero rimasti nelle mani degli investitori. Ai residenti, invece, sarebbe stata offerta la possibilità di abitarli, pagando un affitto. La proprietà rimane. Cambiano i proprietari.
Forse, avrete già capito dove sta il problema.
Dietro questa visione c’è molto più che un modello di business. C’è una precisa idea di società, nella quale la proprietà rimane nelle mani di pochi, mentre a tutti gli altri viene venduta la flessibilità come forma di libertà. Un mondo nel quale chi non possiede un patrimonio rischia di essere costretto a vivere tra continui cambiamenti, lavori temporanei, città da attraversare e relazioni da ricostruire. Una vita flessibile, instabile, profondamente nevrotica.
Una vita liquida.
La liquidità asimmetrica
Nel 2000, il sociologo Zygmunt Bauman pubblicava Modernità liquida. Più o meno, l’idea espressa nel libro era questa: stiamo passando da una società solida, caratterizzata da istituzioni, relazioni e progetti di vita relativamente stabili, a una società liquida, nella quale tutto cambia continuamente.
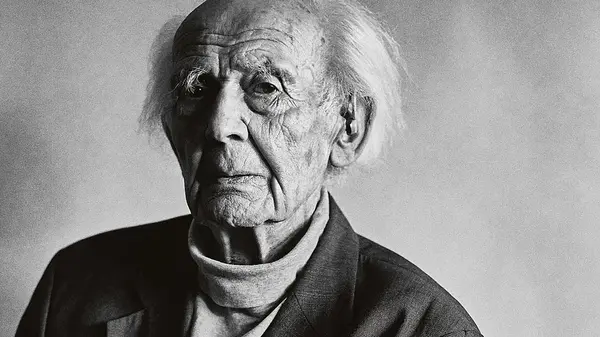
Ventisei anni dopo, nessuno di noi può dargli torto. Siamo sempre più incentivati ad avere lavori estremamente flessibili, carriere da reinventare e relazioni che possono interrompersi con un click. Questa liquidità non viene semplicemente subita come conseguenza dei cambiamenti storico-economici. Viene attivamente glorificata, quasi fosse una nuova religione. L’imperativo risuona forte e chiaro: non devi essere legato a nulla. Non a una carriera, non a una famiglia. Nemmeno a una casa. Ma c’è qualcosa che questa nuova religione riesce a nascondere abilmente.
La flessibilità non riguarda tutti allo stesso modo.
Potremmo parlare quindi di liquidità asimmetrica.
Chi possiede un patrimonio può ancora scegliere se vivere una vita flessibile. Può decidere se cambiare città, lavoro o abitazione. Oppure, se dispone di abbastanza capitale, può trascorrere il resto dei propri giorni nella sua villa a Cernobbio, affacciata sul lago di Como, vivendo tranquillamente dei rendimenti dei propri investimenti, senza dover lavorare un solo giorno. Più patrimonio possiedi, più la flessibilità diventa una scelta.
Meno ne possiedi, più essa diventa un obbligo.
Eppure, abbiamo imparato a considerare questo stile di vita come una conquista, un segno di progresso e libertà. E, in molti casi, lo è davvero. Rispetto ai nostri nonni, le nostre vite offrono possibilità un tempo impensabili: possiamo viaggiare, cambiare città, reinventarci professionalmente e scoprire mondi inesplorati.
Ma siamo sicuri che si tratti sempre di una scelta?
Siamo sicuri che, se solo lo volessimo, potremmo ancora scegliere il ritorno a una vita stabile?
Potremmo acquistare una casa, mettere radici in una città, costruire una comunità e pianificare la nostra vita per i prossimi trent’anni? Mentre ci viene raccontato che possedere una casa limita la nostra libertà, chi ce lo racconta continua ad acquistarne centinaia, trasformandole in patrimoni destinati a generare rendite per decenni.
Se la stabilità è così negativa, perché si investono miliardi per garantirsela?
E se ci stessero convincendo a passare la vita a inseguire desideri che non prevedono il risparmio, l’accumulazione di capitale e la costruzione di un patrimonio? Desideri che ci spingono a consumare, spostarci e pagare continuamente per utilizzare beni che rimangono di proprietà di qualcun altro.
Il rischio è chiaro: potremmo ritrovarci intrappolati nella flessibilità.
Immaginate una società nella quale tutto il patrimonio immobiliare è concentrato nelle mani di pochi grandi proprietari. Chi possiede gli immobili dispone di un potere crescente nel determinare prezzi e condizioni. Chi non ne possiede, invece, deve continuare a destinare una parte consistente del proprio reddito all’affitto, senza riuscire ad accumulare abbastanza capitale per acquistare una casa.
È un circolo vizioso: più diventa difficile acquistare una casa, più dipendiamo da chi le possiede. E più dipendiamo da loro, più diventa difficile accumulare il patrimonio necessario per liberarci da questa dipendenza.
E, quando finalmente vorremo fermarci, potremmo scoprire di non potercelo più permettere.
Lazarus
Fonte: substack.com/@lazarusgd & DeepWeb
SOSTIENICI TRAMITE BONIFICO:
IBAN: IT19B0306967684510332613282
INTESTATO A: Marco Stella (Toba60)
SWIFT: BCITITMM
CAUSALE: DONAZIONE