Il detonatore del debito francese: perché pagherete voi il crollo di Macron
Avete voluto l’Euro e l’Unione Europea? Non sono bastati 30 anni per capire come funzionavano le cose e adesso che nessuno si lamenti e se proprio intende protestare che faccia qualcosa, a cominciare dall’andare in piazza e mettere da parte le rivendicazioni studentesche e cominci a citare la parola magica!
Fuori dall’Euro e dall’Unione Europea!!!
(P.S. E poi vedrete come si incazzano, è la sola cosa che li tiene in vita!)
Toba60
Siamo tra i più ricercati portali al mondo nel settore del giornalismo investigativo capillare ed affidabile e rischiamo la vita per quello che facciamo, ognuno di voi può verificare in prima persona ogni suo contenuto consultando i molti allegati (E tanto altro!) Abbiamo oltre 200 paesi da tutto il mondo che ci seguono, le nostre sedi sono in in Italia ed in Argentina, fate in modo che possiamo lavorare con tranquillità attraverso un supporto economico che ci dia la possibilità di poter proseguire in quello che è un progetto il quale mira ad un mondo migliore!.
Il detonatore del debito francese
Le proteste di Parigi sono solo una messinscena. Il vero incendio divampa nel mercato obbligazionario. E quando la seconda economia dell’Eurozona vacilla, il conto finisce sulla tua scrivania.
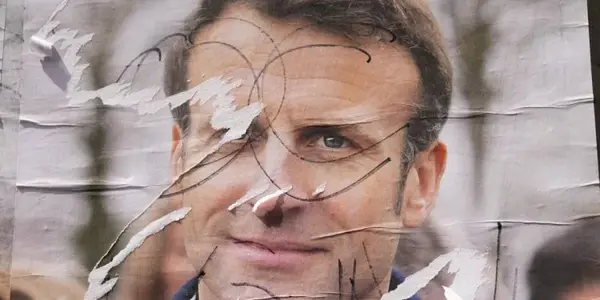
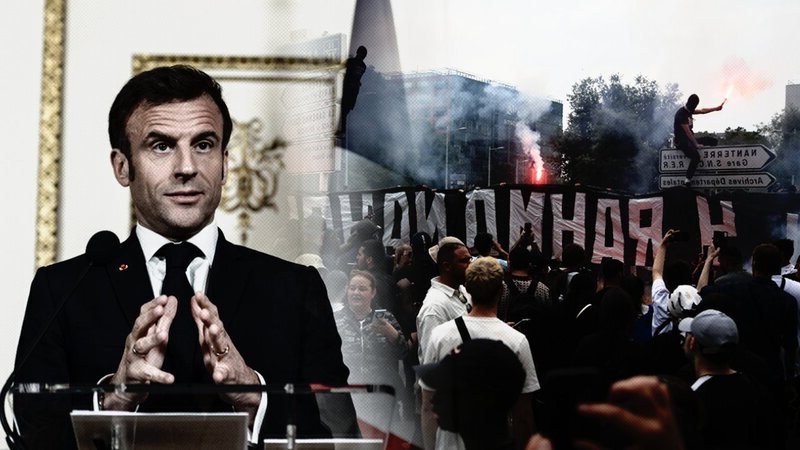
Se oggi accendete la televisione, vedrete le strade di Parigi. Vedrete le auto in fiamme, gli scontri con la polizia e una classe politica che cerca di vietare le proteste per ristabilire “l’ordine”.
Ma se ti limiti a guardare le strade, ti sfugge l’architettura. Stai guardando il sintomo, non la malattia.
La vera crisi non si sta verificando per le strade. Si sta verificando sui mercati finanziari. Ed è molto più pericolosa di una rivolta nel fine settimana.
Ecco perché la crisi francese è un fattore scatenante per l’Eurozona e perché, alla fine, sarete voi a pagarne le conseguenze.
La realtà: la Francia paga più degli Stati Uniti
Per la prima volta dal 2013, il rendimento dei titoli di Stato francesi a 10 anni ha superato quello dei titoli del Tesoro statunitense.
I costi di finanziamento sono saliti alle stelle, registrando un aumento di 550 punti base rispetto al minimo raggiunto nel 2020. Il mercato richiede ora un premio più elevato per concedere prestiti alla Francia rispetto a quello richiesto per concedere prestiti agli Stati Uniti.
Non si tratta di una semplice anomalia statistica. È un segnale d’allarme strutturale. Il mercato obbligazionario è il giudice supremo della credibilità di un Paese. E in questo momento, il mercato ci sta dicendo che la Francia sta diventando un peso.
Il meccanismo: troppo grande per essere salvato
Perché sta succedendo tutto questo? Perché le finanze pubbliche francesi sono un disastro. Il deficit è fuori controllo, il debito è enorme e la classe politica è incapace di approvare riforme strutturali perché è terrorizzata dalla piazza.
Ma il vero pericolo risiede in una frase semplice e terrificante: La Francia è troppo grande per essere salvata.
Ripensiamo alla Grecia del 2010. L’economia greca era talmente piccola che l’UE, il FMI e la BCE poterono mettere insieme un pacchetto di salvataggio e, di fatto, assumere il controllo delle finanze del Paese.
Eurosuicidio (In Italiano)
La Francia non è la Grecia. La Francia è la seconda economia più grande dell’Eurozona. Se il mercato obbligazionario francese dovesse crollare, non esisterebbe una “Troika” abbastanza potente, né una macchina da stampa abbastanza potente, da salvarlo senza distruggere l’euro stesso. Il mercato lo sa. Ed è proprio per questo che il rendimento sta aumentando.
Il paradosso: nascondersi nel deserto
Guardate la reazione politica. Mentre la Francia è sull’orlo di una crisi del debito, il presidente Macron è in Medio Oriente a incontrare leader stranieri, mentre il suo stesso Paese va a fuoco.
Definisce i suoi critici “stupidi”. Ma è lui che si nasconde.
Sta cercando di dipingere le proteste come il problema principale, ma le proteste non sono altro che la conseguenza politica della realtà economica. Il contratto sociale si sta sgretolando perché i soldi sono finiti. E il “progetto europeo” — fondato sulla promessa di una prosperità condivisa — sta ora rivelando la sua vera struttura: un meccanismo concepito per proteggere le élite dalle conseguenze delle loro stesse decisioni.
IL livello politico: Chi paga?
È qui che l’analisi smette di riguardare la Francia e inizia a riguardare te.
Il fatto: L’aumento dei rendimenti francesi comporta un aumento dei costi di finanziamento in tutta l’Eurozona.
Il meccanismo: Quando il costo del debito aumenta, i governi hanno solo tre opzioni: aumentare le tasse, tagliare i servizi pubblici o provocare l’inflazione della moneta.
Il paradosso: Ai contribuenti netti (Germania, Italia e il resto degli Stati fiscalmente responsabili) verrà chiesto di garantire il debito francese per salvare l’euro.
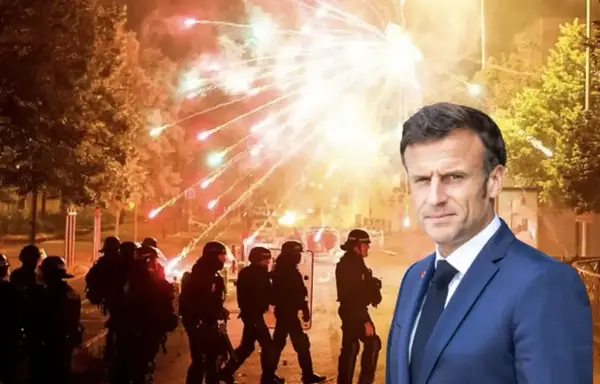
Pensavi che i 70 miliardi di euro per l’Ucraina fossero una cifra enorme? Aspetta di vedere il conto del piano di salvataggio francese.
Sarete voi a pagare il debito francese attraverso tassi ipotecari più alti, tasse più elevate e tagli alle vostre prestazioni sociali. Sarete voi a pagare perché la moneta che avete in tasca viene strutturalmente indebolita dal debito di un vicino che si rifiuta di attuare riforme.
Non si tratta di una crisi francese. È un detonatore per l’Eurozona. E la miccia si trova a Parigi.
Il verdetto
Non guardate le auto in fiamme a Parigi. Guardate i rendimenti obbligazionari.
Il fatto che la Francia paghi di più degli Stati Uniti rappresenta un cambiamento strutturale. Significa che l’architettura finanziaria dell’Eurozona sta cedendo. La BCE è in una situazione senza via d’uscita: non può aumentare i tassi per combattere l’inflazione senza mandare in crisi il mercato del debito, né può abbassarli per salvare il debito senza che l’inflazione distrugga i vostri risparmi.
Smettila di cercare l’architetto. Guarda l’architettura.
Quando ti dicono che il problema sono le proteste, fai loro una domanda: se l’Eurozona è così resiliente, perché la seconda economia più grande del mondo deve spendere più degli Stati Uniti solo per tenere le luci accese?
Marco Independent Analyst
Fonte: marcoindependentanalyst.substack.com & DeepWeb
SOSTIENICI TRAMITE BONIFICO:
IBAN: IT19B0306967684510332613282
INTESTATO A: Marco Stella (Toba60)
SWIFT: BCITITMM
CAUSALE: DONAZIONE